中国人口报告2020:中国少子化老龄化加快 建议先放开三胎_新浪财经_新浪网 content
Created
Tags
来源: 泽平宏观

文:任泽平 熊柴 周哲
导读
中国出生人口持续下降,生育意愿大幅降低,老龄化加速到来。我们长期呼吁,尽快全面放开并鼓励生育,积极应对人口少子化老龄化。
考虑到当前各界对是否全面放开生育争议较大,建议在 “十四五” 时期可从尽快放开三孩开始逐步推进并观察效果。之前放开 “单独” 二孩和全面放开二孩,生育效果均不及预期,并大幅低于反对放开生育派的预测数据。先放开三孩既符合民意、给予家庭更大的生育自主权,也可缓解保守派对全面放开生育导致人口暴增的担心,符合中国渐进式改革、增量式改革的传统智慧。
2019 年中国出生人口降至 1465 万,65 岁及以上人口占比达 12.6%,总人口突破 14 亿,根据趋势估计中国人口将在 “十四五” 时期进入负增长。我们认为,人口因素变化缓慢但势大力沉,中国少子老龄化问题已日趋严峻,若不抓紧调整将严重影响民族复兴和大国崛起。日本前首相安倍把少子化视为国难,俄罗斯总统普京称俄罗斯的命运和历史前景取决于人口。老龄化少子化问题已成为 21 世纪中国面临的最大灰犀牛之一,生育政策调整是最根本、最重要的供给侧结构性改革之一。
摘要
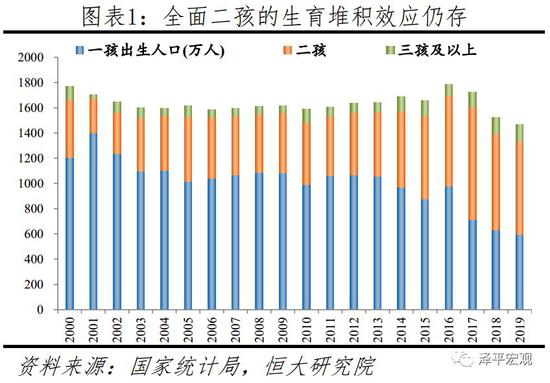
中国少子化老龄化加快,人口峰值临近。1)出生人口持续下滑,2030 年将降至不到 1100 万。继 2018 年中国出生人口下降 200 万后,2019 年出生人口再下降 58 万至 1465 万。2019 年出生人口减幅明显收窄主要在于主力育龄妇女数量减幅边际明显收窄和生育率基本稳定,一孩和二孩出生数减幅均较 2018 年明显收窄。2016-2019 年一孩出生人口从 981 万降至 593 万,没有一孩哪来二孩三孩,预示后续生育形势严峻。从长期趋势看,由于生育堆积效应逐渐消失、育龄妇女规模持续下滑,当前出生人口仍处于快速下滑期,预计 2030 年将进一步降至不到 1100 万。住房教育医疗等直接成本、养老负担、机会成本高抑制生育行为,“生得起、养不起”。2)中国人口老龄化加快,2022 年将进入深度老龄化社会。2019 年中国 65 岁及以上人口占比达 12.6%,未富先老问题突出;美日韩老年人口比重达 12.6% 时人均 GDP 均在 2.4 万美元以上,而中国仅 1 万美元。从发展趋势看,中国人口老龄化速度和规模前所未有,2022 年将进入占比超过 14% 的深度老龄化社会,2033 年左右进入占比超过 20% 的超级老龄化社会,之后持续快速上升至 2060 年的约 35%。人口老龄化使得社保收支矛盾日益凸显,养老金缺口将日益增加。3)中国人口突破 14 亿人,但即将陷入负增长。2019 年中国人口突破 14 亿,《国家人口发展规划(2016-2030 年)》预期的 2020 年 14.2 亿不可能实现。联合国对中国人口增长同样存在高估,中方案预测 2031 年达 14.6 亿人的峰值。我们预测,中国人口将在 “十四五” 时期陷入负增长,2050 年左右开始将急剧萎缩,2100 年占全球比例将从当前的约 19% 降至 7%。4)人口红利消失,中国经济潜在增长率下滑。劳动年龄人口比例已于 2010 年见顶,预计 2050 年比 2019 年减少 23%;2010-2018 年中国经济增速已从 10.6% 降至 6.1%,即将进入“5 时代”。老龄化提高消费降低储蓄和投资,导致经济潜在增长率下降,并引发消费结构变迁,比如医疗保健占比将逐渐提升。
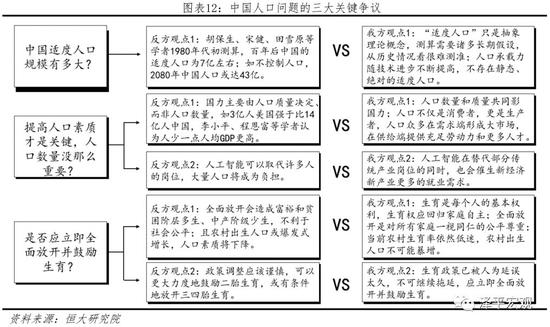
中国人口三大流传甚广的错误认识。1)中国适度人口规模有多大?反方观点:胡保生、宋健、田雪原等学者 1980 年代初测算,百年后中国的适度人口为 7 亿左右;如不控制人口 2080 年中国人口或达 43 亿。我们认为,“适度人口” 只是一个抽象理论概念,测算需要诸多长期假设,从历史情况看很难测准。人口承载力随着技术进步不断提高,不存在静态、绝对的适度人口。2)提高人口素质才是关键,人口数量没那么重要?反方观点 1:国力主要由人口质量决定、而非人口数量,李小平、程恩富等学者认为人少一点人均 GDP 更高。我们认为,人口数量和质量共同影响国力。人口不仅是消费者,更是生产者,人口众多在需求端形成大市场,在供给端提供充足劳动力和更多人才。反方观点 2:人工智能将取代许多人的岗位,大量人口将成为负担。我们认为,人工智能在替代部分传统产业岗位的同时,也会催生新经济新产业(135.670, 8.70, 6.85%)更多的就业需求。3)是否应立即全面放开并鼓励生育?反方观点 1:全面放开生育将造成富裕和贫困阶层多生、中产阶级少生,不利于社会公平;且农村出生人口或爆发式增长,人口素质将下降。我们认为,生育是每个人的基本权利,生育权应回归家庭自主;全面放开是对所有家庭一视同仁的公平尊重;当前农村生育率依然低迷,农村出生人口不可能暴增,农村出生人口也不等于低素质人口。反方观点 2:政策调整应该谨慎,可以更大力度地鼓励二胎生育,或有条件地放开三四胎生育。我们认为,翟振武等人曾估计 “全面二孩” 将使出生人口峰值达 4995 万,生育政策已被人为延误太久,不可继续拖延,应立即全面放开并鼓励生育。
政策建议:1)尽快全面放开并鼓励生育,让生育权回归家庭自主,加快构建生育支持体系。一是实行差异化的个税抵扣及经济补贴政策。二是加大托育服务供给,大力提升 0-3 岁入托率从目前的 4% 提升至 40%。三是进一步完善女性就业权益保障。四是加强保障非婚生育的平等权利。五是加大教育医疗投入,保持房价长期稳定,降低抚养直接成本。2)积极应对人口老龄化,打造高质量为老产品和服务体系,建设老年友好型社会。一是加快推进国资划转社保补充缺口,推动社保全国统筹,发挥养老保障体系中第二、三支柱的重要作用。二是构建老有所学的终身学习体系,鼓励企业留用和雇佣年长劳动力,适时适当推迟法定退休年龄。三是打造高质量的为老服务和产品供给体系。四是建设老年友好型社会。
风险提示:生育政策调整滞后,老龄化应对不力。
目录
1 中国少子化老龄化加快,人口峰值临近
1.1 中国出生人口持续下滑,2030 年将降至不到 1100 万
1.2 中国人口老龄化加快,2022 年将进入深度老龄化社会
1.3 中国人口突破 14 亿,但即将陷入负增长
1.4 人口红利消失,中国经济潜在增长率下滑
2 中国人口三大流传甚广的错误认识
2.1 中国适度人口规模有多大?
2.2 提高人口素质才是关键,人口数量没那么重要?
2.3 是否应立即全面放开并鼓励生育?
3 政策建议:尽快全面放开并鼓励生育,积极应对人口老龄化
正文
1 中国少子化老龄化加快,人口峰值临近
1.1 中国出生人口持续下滑,2030 年将降至不到 1100 万
继 2018 年中国出生人口下降 200 万后,2019 年出生人口再下降 58 万至 1465 万。新中国成立以来,中国先后出现三轮婴儿潮,分别为 1950-1958 年的年均 2100 万,1962-1975 年的年均 2628 万,1981-1994 年的 2246 万,之后逐渐下滑至 2003-2012 年的 1600 万上下,其中 2012 年为 1635 万。中国总和生育率从 1970 年代之前的 6 左右,降至 1990 年的 2 左右,再降至 2010 年后的 1.5 左右。第四轮婴儿潮原本应在 2010 年后出现,但因长期严格执行的计划生育而消失。在上述背景下,独生子女政策终于有所松动,2012 年末中央决定实施单独二孩政策,但效果不及预期,2013-2015 年出生人口分别为 1640、1687、1655 万。2015 年末中央决定全面放开二孩,出生人口在 2016 年达 1786 万、创 2000 年以来峰值;但 2017 年即下滑至 1725 万,2018 年再下降 200 万至 1523 万,2019 年为 1465 万。
2019 年出生人口减幅明显收窄主要在于主力育龄妇女数量减幅边际明显收窄和生育率基本稳定,一孩和二孩出生数减幅均较 2018 年明显收窄。从育龄妇女数据看,2016-2019 年 15-49 岁育龄妇女数量分别减少 491、398、715、502 万,其中生育子女数占比超 85% 的 20-35 岁主力育龄妇女数量分别减少 194、264、398、331 万,2018 年主力育龄妇女数量较 2017 年多减 134 万,2019 年较 2018 年少减 67 万。从生育水平看,根据我们估算,2016 年总和生育冲高至 1.7、较 2015 年明显上升,2017 年略降,2018 年明显下降至 1.5 左右,2019 年基本持平。从国际比较看,当前中国总和生育率水平不仅低于全球平均的 2.47,还低于高收入经济体的 1.67。从分孩次出生数看,2015-2019 年一孩出生数分别为 879、981、713、629 和 593 万,二孩出生数分别为 658、715、892、760 和 747 万(2019 年数据为估计),三孩及以上出生数分别为 118、90、117、134 和 125 万(2019 年数据为估计)。2016 年出生人口大幅增加 131 万,主要在于一孩出生数大幅增加 132 万、贡献 78%,二孩出生数增加 57 万、仅略高于 2015 年的增量 53 万;2017 年全面二孩效应才开始明显显现,尽管当年一孩出生数大幅下降 268 万,但二孩出生数大幅增加 177 万;2018 年出生人口大幅下滑 200 万,主要是二孩出生数大幅下降 132 万和一孩出生数下降 84 万;2019 年一孩、二孩出生数分别减少 36、13 万,对总出生人口减量分别贡献 62%、22%。
从长期趋势看,由于生育堆积效应逐渐消失、育龄妇女规模持续下滑,当前出生人口仍处于快速下滑期,预计 2030 年将进一步降至不到 1100 万。从分孩次出生数占比看,二孩及以上孩次占比从 2015-2016 年的 45%-47% 骤升至 2017 年 58.6%,2018、2019 年分别为 58.7%、59.5%。没有一孩哪有二孩三孩,在生育堆积效应消失后,一孩出生数占比将恢复到高于二孩占比的常态。2016-2019 年一孩出生人口大减近 40%,跌至不到 600 万的历史低位,预示出生人口还将明显下滑。从育龄妇女数据看,20-35 岁主力育龄妇女规模在 1997 年达 1.86 亿的峰值,降至 2006 年的 1.67 亿后小幅回升至 2013 年的 1.73 亿,之后将持续下滑至 2031 年,2032-2038 年有所回升,2039 年后再持续下滑;其中,2030 年 20-35 岁育龄妇女规模将分别比 2019 年减少约 28%,2050 年将较 2030 年再减少约 19%。按照当前趋势预测,中国出生人口将持续快速下滑至 2028 年的不到 1100 万,2029-2036 年有所企稳,2037 年后再持续下滑至 2050 年的约 800 多万。
住房教育医疗等直接成本、养老负担、机会成本高抑制生育行为,“生得起、养不起”。一是房价快速攀升,2004-2018 年房贷收入比(居民房贷余额 / 可支配收入)从 16.2% 增至 47.6%,带动居民债务收入比(居民债务余额 / 可支配收入)从 28.6% 增至 88.4%。二是教育成本明显攀升,特别是公立幼儿园供给严重不足,家庭被迫选择费用较高的私立幼儿园,并且部分学校把 “家庭作业变成家长作业”,使得教育子女费心。1997-2018 年中国公立幼儿园在读人数比例从 95% 降至 43%。三是医疗费用持续上升,1995-2018 年居民医疗保健支出上涨 27 倍,远超可支配收入 9.2 倍的涨幅。四是独生子女夫妇“四二一” 家庭结构养老负担重,挤压生育意愿。五是女性劳动参与率高但就业权益保障不够,导致生育的机会成本高,1990-2019 年中国女性劳动参与率与男性的差距从 11.6 个百分点扩大到 14.8 个百分点,而全球、美国、欧盟、日本男女性的劳动参与率差距均呈缩小态势。
1.2 中国人口老龄化加快,2022 年将进入深度老龄化社会
2019 年中国 65 岁及以上人口占比达 12.6%,未富先老问题突出;美日韩老年人口比重达 12.6% 时人均 GDP 均在 2.4 万美元以上,而中国仅 1 万美元。2019 年中国 65 岁及以上人口为 17603 万,较 2018 年增加 945 万,占比为 12.6%、较 2018 年上升 0.7 个百分点。与历史数据相比,人口老龄化程度加快;2001-2010 年中国老龄化程度年均增加 0.2 个百分点,2011-2018 年年均增加约 0.4 个百分点。从老龄化水平的国际比较看,2019 年中国老龄化程度在全球经济体中位居第 61 位,高于中等偏上收入经济体 2.2 个百分点。2019 年全球 65 岁及以上人口占比为 9.1%,高收入经济体、中等偏上收入经济体分别为 18.0%、10.4%;全球老龄化程度位居前三的经济体为日本、意大利、葡萄牙,占比分别为 28.0%、23.0%、22.4%。从老龄化程度与经济发展水平的国际对比看,美国、日本、韩国、中国人均 GDP 达到 1 万美元分别在 1978、1981、1994、2019 年,当时 65 岁及以上人口占比分别为 11.2%、9.2%、5.8%、12.6%。美国、日本、韩国、中国 65 岁及以上人口占比达到 12.6% 分别是在 1990、1992、2015、2019 年,当时人均 GDP 分别为 2.4 万、3 万、2.7 万、1 万美元。
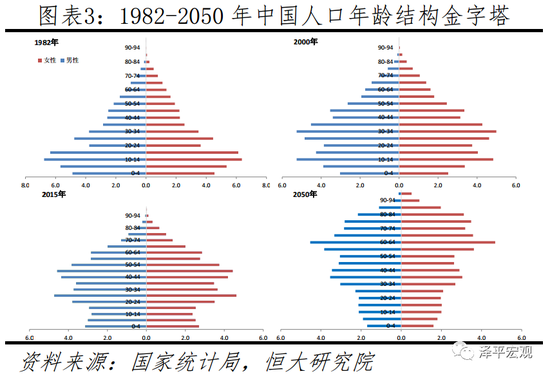
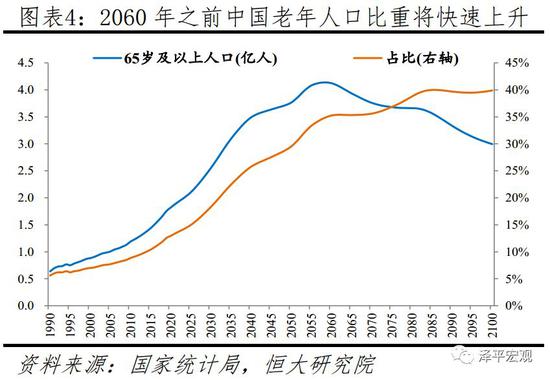
从发展趋势看,中国人口老龄化速度和规模前所未有,2022 年将进入占比超过 14% 的深度老龄化社会,2033 年左右进入占比超过 20% 的超级老龄化社会,之后持续快速上升至 2060 年的约 35%。随着生育率下行和寿命延长,老龄化是全球普遍现象,但中国由于长期实行计划生育,老龄化速度前所未有。从发达国家情况看,从 65 岁及以上人口占比超过 7% 的老龄化过渡到超 14% 的深度老龄化,法国用了 126 年、英国 46 年、德国 40 年、日本 24 年(1971-1995 年);从深度老龄化到老年人口占比超过 20% 的超级老龄化,法国用了 28 年(1990-2018 年),德国用了 36 年(1972-2008 年),日本用了 11 年(1995-2006 年)。中国 2001 年 65 岁及以上人口占比超过 7%、进入老龄化社会。预计中国将于 2022 年、即用 21 年进入深度老龄化社会,再 11 年后即 2033 年前后进入超级老龄化社会,之后持续快速升至 2050 年的 29.5%、2060 年的 35.2%,企稳一段后将再度上升至 2084 年及之后的约 40%。而且,由于人口基数大,中国老年人口规模也是前所未有。2019 年中国 65 岁及以上人口已达 1.76 亿,预计到 2050 将达 3.76 亿,2058 年达 4.14 亿的峰值,届时大致每 3 个中国人中就有 1 个 65 岁以上的老人。并且,高龄化问题也将日益突出。2019 年中国 80 岁及以上高龄老人超过 3200 万人,占比 2.3%。预计 2030 年高龄老人将达约 5300 万,占比 3.8%;2050 年高龄老人将达 1.3 亿,占比 10.3%;2073 年达 1.74 亿的峰值,占比继续升至 17.1%;2100 年为 1.56 亿,占比 20.8%。
此外,从人口年龄中位数看,1980-2015 年中国人口年龄中位数从 21.9 岁升至 36.5 岁,预计 2030、2050 年将分别升至 43.0、50.7 岁。从国际看,2015 年美国、欧洲、日本、印度人口年龄中位数分别为 37.6、41.4、46.4、26.8 岁,到 2050 年将分别为 42.7、47.1、54.7、38.1 岁。到 2050 年,中国人口年龄中位数将明显高于美国、欧洲、印度,制约国际竞争力。
人口老龄化使得社保收支矛盾日益凸显,养老金缺口将日益增加。 2018 年中社会保险基金收支结余 11622 亿元,剔除财政补贴后的实际盈余为 - 6033 亿元,连续 6 年为负。养老保险在社保体系中占比 70%,2018 年养老保险基金实际盈余为 - 4504 亿元,实际盈余同样连续 6 年为负。当前社保缺口主要在于历史欠账,即计划经济时代国企办社会,部分人群未在退休前缴纳保险费,但享受养老金发放福利。2017 年 11 月国务院发布《划转部分国有资本充实社保基金实施方案》,要求 2020 年底之前划转企业国有股权的 10% 补充社保。但随着人口老龄化程度不断加深,养老金缺口将日益凸显,这也是全球面临的普遍难题。从中国城镇职工基本养老保险基金看,中国累计结余可支付时间从 2012 年的 18.5 个月逐渐下降至 2018 年的 13.7 个月,抚养比(在职人数 / 退休人数)降至 2.55。2018 年有 4 省入不敷出,18 个省的累计结余可支付时间在 12 个月以下,8 个省的抚养比已降至 2 以下;其中黑龙江养老保险基金从 2013 年开始持续 “入不敷出”,2016 年累计结余转负。并且,随着老龄化加剧,医疗支出压力也将越来越大。根据国家卫生服务调查,2003-2013 年中国调查地区居民两周患病率(患病人次数 / 调查人数)从 14.3% 增至 24.1%;其中 65 岁及以上人口患病从 33.8% 增至 62.2%,2013 年老年人口的患病率是平均水平的 2.58 倍。
1.3 中国人口突破 14 亿,但即将陷入负增长
2019 年中国人口突破 14 亿,《国家人口发展规划(2016-2030 年)》预期的 2020 年 14.2 亿不可能实现。2019 年中国总人口为 140005 万人,首次突破 14 亿,较 2018 年增加 467 万,人口增量持续收窄,自然增长逐渐放缓。1949 年中国人口(不含港澳台及海外华侨)5.4 亿,1981 年突破 10 亿,2019 年突破 14 亿。中国人口从 8 亿到 10 亿,花了 12 年;从 10 亿到 12 亿,花了 14 年;从 12 亿到 14 亿,花了 24 年。2016 年《国家人口发展规划(2016-2030 年)》预估 2020 年中国人口为 14.2 亿人,要达到这一预期目标需要 2020 年中国人口增加约 2000 万,这显然是不可能的。《国家人口发展规划(2016-2030 年)》预估错误的原因在于过高估计了全面二孩政策对生育率提升的影响,认为 2015 年总和生育率在 1.5-1.6 之间,预期 2020 年、2030 年总和生育率分别为 1.8,进而预测中国人口将在 2030 年前后达 14.5 亿人的峰值。
联合国对中国人口增长同样存在高估,中方案预测 2031 年达 14.6 亿人的峰值。联合国《世界人口展望(2019)》对中国人口有 9 个预测方案,其中中方案假设 2015-2020 年、2020-2025 年、2025-2030 年中国总和生育率分别为 1.70、1.72、1.73,进而预测中国人口将在 2031 年迎来 14.6 亿的峰值。此外,其低方案假设 2015-2020 年、2020-2025 年、2025-2030 年中国总和生育率分别为 1.45、1.32、1.23,人口将于 2024 年达到 14.5 亿的峰值。

我们预测,中国人口将在 “十四五” 时期陷入负增长,2050 年左右开始中国人口总量将急剧萎缩,2100 年中国人口将降至不到 8 亿,届时中国人口占全球比例将从当前的约 19% 降至 7%。相较于维持人口总量不变的世代更替水平 2.1,日本 1.4 的总和生育率大致意味着日本出生人口每隔一代人将萎缩约 1/3,韩国 0.98 的总和生育率意味着韩国出生人口每隔一代人将减少超过 50%。尽管 2019 年中国总和生育率为 1.5,但随着生育堆积效应消失,生育率还将进一步下滑。即使以 1.4 的总和生育率估计,中国人口将在 2022 年前后达到峰值;如果总和生育率为 1.3 或者 1.5,中国人口将在 2021、2024 年达到峰值。人口见顶之后前 25-30 年内萎缩速度较慢,但随着 1962-1975 年高生育率时期的出生人口进入生命终点后,萎缩速度将明显变快。2050 年中国人口将较 2022 年减少仅 9%,2075 年中国人口将较 2050 年减少 22%,2100 年中国人口将较 2075 年减少 25%,即降至约 7.5 亿。1950 年中国人口占全球比例为 22%,2019 年小幅降至约 19%,2100 年将大幅降至约 7%。随着人口总量萎缩,中国的大市场优势将逐渐丧失,综合国力也将受到影响。


1.4 人口红利消失,中国经济潜在增长率下滑
从经济增长看,劳动年龄人口比例已于 2010 年见顶,预计 2050 年比 2019 年减少 23%;2010-2018 年中国经济增速已从 10.6% 降至 6.1%,即将进入 “5 时代”。人口数量红利是过去中国经济保持高速增长的一个重要因素。1978 年改革开放后,中国依靠庞大且年轻的劳动力资源,以及与之相关的巨大统一市场,快速成长为世界第二大经济体。1962-1975 年第二轮婴儿潮人口是改革开放 40 年的建设主力,生产和储蓄多,消费少,导致储蓄率和投资率上升,储蓄超过投资部分产生贸易顺差,同时过剩的流动性和人均收入水平提高推动消费升级,经济潜在增速较高。但是,在长期低生育率背景下,中国 15-64 岁劳动年龄人口比例及规模分别在 2010、2013 年见顶,人口数量红利消失,导致中国经济潜在增速下行,推动中国经济增速换挡。2010-2019 年,中国经济增速从 10.6% 逐渐降至 6.1%,即将进入 “5 时代”。从绝对水平看,当前中国人口总抚养比约 40%,未来一段时间仍处于人口负担相对较轻的 “人口机会窗口期”(小于 50%)。根据 2010 年中国人口普查资料,80 后、90 后、00 后人口分别为 2.19 亿、1.88 亿、1.47 亿,90 后比 80 后少约 3100 万,00 后比 90 后少 4100 万。预计 2050 年将较 2019 年减少 2.3 亿至 7.6 亿,即减少约 23%。随着劳动力供给总量持续萎缩,劳动力成本日益上升,部分制造业已经开始并将继续向东南亚、印度等地迁移。
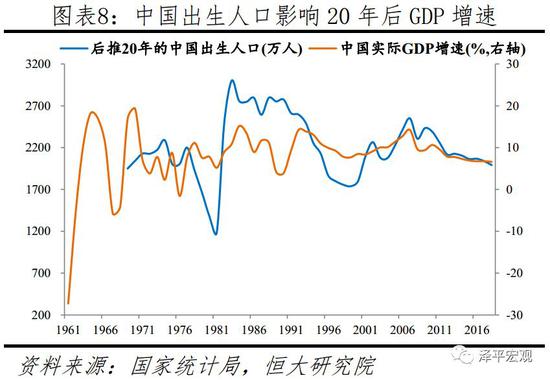
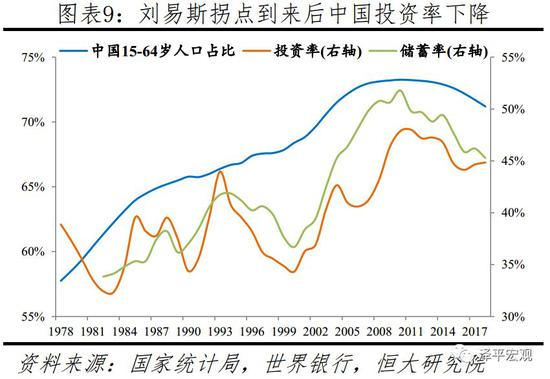
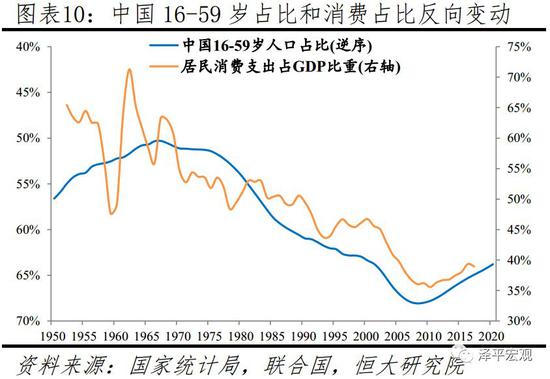
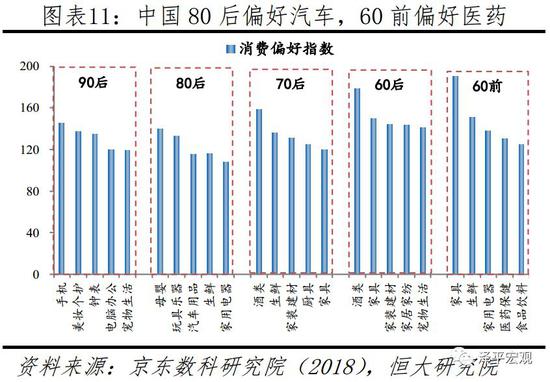
从消费看,老龄化提高消费占比但降低消费增速,并引发消费结构变迁,比如医疗保健占比将逐渐提升。根据生命周期消费理论,老年人平均消费倾向高,老龄化会提高消费占比但降低消费增速。中国居民消费占 GDP 的比例于 2010 年达谷值,2010-2018 年居民消费占比从 35.6% 升至 39.0%,居民消费支出增速从 15.3% 降至 9.5%。并且,不同世代消费偏好存在差异,如 80 后偏好母婴、汽车,60 和 70 后偏好酒类,60 前偏好医药保健等,因此人口年龄结构变化对不同行业影响各异。比如,25-54 岁人群 2017 年见顶,烟酒销售增速后将放缓;20-50 岁主力置业人群 2013 年见顶,住宅新开工面积 2011、2013 年达约 14 亿平的双峰,家电、家具、建筑装潢等地产相关行业合计消费增速 2010 年见顶;25-45 岁主力购车人群占比 2003 年见顶,汽车销量增速在波动中下滑,2018 年首次出现负增长,但新能源汽车潜力巨大;老龄化促进医疗保健消费占比 2013-2018 年从 6.2% 升至 7.8%。
2 中国人口三大流传甚广的错误认识
长期以来,关于中国人口的争论从未停止,焦点集中在三大方面:1)中国适度人口规模有多大?2)与人口素质相比,人口数量没那么重要?3)是否应立即全面放开并鼓励生育?
2.1 中国适度人口规模有多大?
“适度人口论” 是计划生育政策的理论基石,当前支持此观点的人仍不在少数,这是一切人口争议的源头。反方观点:胡保生、宋健、田雪原等学者 1980 年代初测算,百年后中国的适度人口为 7 亿左右;如不控制人口,2080 年中国人口或达 43 亿,由此论证独生子女政策的合理性必要性。
我们认为,第一,“适度人口” 只是抽象概念,测算需要诸多长期假设,从历史情况看很难测准。法国人口学家阿尔弗霍德 · 索维(1982)曾直言,“人口学界可以把适度人口作为一个过渡性的工具来使用,就像数学家使用虚数一样”。宋健、田雪原等人的研究以当时情况或发达国家情况简单外推未来,对长期变化预测不足,稍微更改假设结论便大不相同。比如宋健(1980)在预测百年中国人口规模变化时,以当时 3.0 的总和生育率直接外推未来,忽略了总和生育率随着经济社会发展而趋势降低的规律,才得出如不控制人口,中国人口可能达 43 亿的结论,事实上 2000 年后总和生育率已基本降至 1.6 以下。田雪原(1981)认为,工业技术装备程度 = 工业固定资产 / 工业劳动人数,参考发达国家的情况,他假定工业固定资产的年平均增长率为 5.5%-6%,工业劳动者技术装备的年平均增长率 4%-5%,因此要想达到发达国家的工业技术装备水平,2080 年中国的工业劳动者最多只能有 0.6 亿,再通过比例估算出农业和服务业劳动者的最大规模,得出 2080 年中国的适度人口为 6.5-7 亿的结论。但是,如果将固定资产年增长率增加 1%,2080 年中国适度人口就会远大于 7 亿。实际上,1992-2018 年中国第二产业固定资产投资年均增速为 19.6%,远超田雪原 1981 年的假设。
第二,人口承载力随着技术进步不断提高,不存在静态、绝对的适度人口。20 世纪中后期 “人口爆炸” 思潮盛行,1948 年英国学者福格特提出土地和自然资源的最大承载力是 22 亿人口,超过人类将面临灭顶之灾;1968 年斯坦福大学的 Paul Ehrlich 在《人口爆炸》中提出,当时的全世界人口约 35 亿人已超过地球生态环境的承载力,并预测 20 世纪 70 年代和 80 年代将爆发不可收拾的饥荒和动乱。当前全球人口接近 76 亿、且总体有序,资源枯竭、环境崩溃并未发生。资源环境对人口的承载力随技术进步明显提升。如随着人类对原油、天然气的不断勘探,1980-2017 年全球原油储采比(剩余储量 / 当年产量)从约 30 年升至 50.2 年,不减反增,天然气储采比也从 49.9 年波动至 53.6 年。通过对太阳能(6.720, -0.13, -1.90%)、水能、风能等可再生能源的开发和利用,人们变 “非资源” 为资源。根据世界银行数据,1960-2015 年全球化石燃料消费比重从 94.1% 降至 79.7%,核能和替代能源消费比重从 2.7% 升至 13.4%。以色列的人均淡水量仅中国的 4%,却依靠海水淡化等技术缓解水资源不足问题。
2.2 提高人口素质才是关键,人口数量没那么重要?
在当前社会,人力资本重要性愈加凸显,加之人工智能将大量替代人工,人口数量还有那么重要吗?1)3 亿人美国强于 14 亿人中国,人少一点也可成为大国?反方观点 1:国力主要由人口质量决定、而非人口数量,李小平、程恩富等学者认为人少一点人均 GDP 更高。
我们认为,第一,人口数量和质量共同影响国力。简单说,国力 = 人口数量*人口质量*其他。一方面,人口众多是一个国家的优势而非劣势,1978-2018 年中国 GDP 与美国的比例从 6% 升至 63%,按照当前发展趋势,中国经济总量将在 2028 年前后超过美国。如果当前中国仅 3-7 亿人,与美国差距将远大于现实,民族复兴之路更为遥远。另一方面,人口大幅减少会导致大量城市萎缩甚至消亡,大量产业凋敝乃至消失,使国力严重受损。如 1960-2015 年日本 “煤都” 夕张市人口从 10.8 万人萎缩至 8843 人,65 岁以上老年人 1980-2015 年从 9.1% 升至 48.6%,2006 年财政破产。在当前趋势下,2019-2100 年中国人口将从 14 亿萎缩至 7.5 亿,占全球比例将从 19% 降至 7%。而美国长期鼓励生育、引进高素质移民,特别是两次世界大战期间凭借安定环境吸引了大量人口和人才,1900-2018 年美国人口从 7621 万持续上升至 3.3 亿,联合国预计 2100 年将达 4.3 亿,这对美国大国地位的形成与巩固具有重要作用。
第二,人口不仅是消费者,更是生产者,人口众多在需求端形成大市场,供给端提供充足劳动力和更多人才。人少一点人均 GDP 更高的观点只看到了人口对经济的消耗,忽略了人口对经济的创造。对人均 GDP 来说,人口不仅是分母,也作用于分子,且作用更基础、更长效。没有任何历史经验可以证明人口总量与人均 GDP 呈负相关关系,现实中没有哪个国家或地区可以通过减少人口实现经济快速发展,相反,包括日本、欧洲诸国在内的几乎所有发达国家均在鼓励生育,力图保持人口增长。日本首相安倍面对 2019 年出生人口首次跌破 90 万人,表示 “现在事态十分严峻,说是国难也不为过”,希望推动总和生育率尽快从 1.4 回升至 1.8。2020 年初俄罗斯总统普京向联邦会议发表国情咨文称,俄罗斯的命运和历史前景取决于人口,1.5 的总和生育率太低,应当在下个十年中期之前保证出生率增长;俄罗斯需要建立一个清晰明确、覆盖面广、系统性的家庭支持项目,2020 年起一胎家庭也可获得 “母亲基金”。
从需求端看,大市场的利润空间使企业形成更大研发投入;大市场企业主体更多,可以细化分工、提高生产效率,且企业竞争更激烈,创新动力更强。人口众多有利于促进创新,在大市场中微小的需求也可以形成市场,细小的技术创新都得以生存。人们总认为人多导致地铁拥挤,但事实上人少的城市可能连地铁都不会建。正因为人口众多,截至 2019 年末中国高铁里程达到 3.5 万公里、稳居世界第一。同时中国也是美国、欧洲之后第三个自行研制民用大飞机的地区,当前世界上只有美国、欧洲、中国有足够大的市场来满足大飞机产业所需要的规模。由于巨大消费市场,中国的互联网经济发展引人瞩目,电商、移动支付、共享经济、人工智能等子行业发展迅速。根据 CB Insight 的数据,2018 年末中国独角兽企业数量和估值分别占全球的 38%、42%,2013-2018 年中国每年新生独角兽企业数量从 1 家上升至 32 家,美国从 15 家上升至 53 家,中美差距在快速缩小。
从供给端看,人口是人才的基础,人口众多人才才有可能更多,创新能力才可能更强,中国大学专科及以上学历人口已接近 2 亿,为世界各国之首。人口众多意味着人才储备库巨大,1982-2015 年中国大专以上人口规模从 604 万人升至 1.71 亿,占总人口比重从 0.6% 升至 12.4%,中国的人才总量居世界各国之首。根据世界银行数据,1970-2018 年中国的高等教育毛入学率(接受高等教育的人数占相应年龄人口的比重)从 12.9% 升至 50.6%,1971-2017 年美国从 47.3% 升至 88.2%,差距逐渐缩小。2001-2018 年中国高校毕业生数从 104 万增至 753 万,增长了约 627%。高质量人才成为中国各行各业的中流砥柱,得益于一支庞大且高学历的工程师队伍,中国逐渐实现了在部分领域的领先。
2)人工智能时代逐渐来临,我们还需要那么多人吗?反方观点 2:人工智能将取代许多人的岗位,大量人口将成为负担。
我们认为,人工智能在替代部分传统产业岗位的同时,也会催生新经济新产业更多的就业需求。历史上每一次科技进步都导致传统产业单位产出的劳动力耗费降低,却没有减少总就业,核心就在于同时创造了新的更多的工作岗位。如汽车的出现导致马车夫失业,但却创造了诸如客车和卡车驾驶、汽车研发、制造、修理等职位,汽车行业的从业者要远多于以前马车行业。历史经验显示,随着农业生产率的提高,农业劳动力不断减少,“失业” 的农民进入工厂从事制造业;随着工业生产率不断提高,工人不断减少,“失业” 的工人进入服务业。1989-2018 年美国制造业就业人数从 1806 万降至 1281 万、下降 29%,但服务业就业人数从 1883 万上升至 12931 万人、增加 587%,总就业不降反升。
未来 20 年人工智能或取代 26% 的工作岗位,但也可能增加 38% 的岗位。普华永道 2018 年发布《人工智能和相关技术对中国就业的净影响》预测,未来 20 年人工智能将为中国创造 12% 的净增岗位,相当于增加约 9000 万个就业岗位。其中,人工智能将取代 26% 的岗位,尤其是在工业和农业领域分别将取代 36% 和 27% 的岗位,同时人工智能将创造 38% 的岗位,尤其是在服务业和建筑业将创造 50% 和 48% 的岗位。人工智能对就业不仅有替代效应,也有收入效应,即人工智能更节约成本,导致公司产品价格更低、消费者实际收入更高,促进消费,进而促进公司扩大生产、公司雇佣更多劳动力、创造更多工作岗位。并且,人工智能不能取代人的消费功能,人口减少导致的需求萎缩将拖累经济发展。
2.3 是否应立即全面放开并鼓励生育?
近年来关于要不要全面放开生育的讨论十分激烈,十九届四中全会提出 “优化生育政策,提高人口质量”,虽有所改进但仍限于“全面二孩” 框架。1)全面放开会导致 “越穷越生” 吗?反方观点 1:全面放开生育将造成富裕和贫困阶层多生、中产阶级少生,不利于社会公平;且农村出生人口或爆发式增长,人口素质将下降。我们认为,生育是每个人的基本权利,生育权应回归家庭自主;全面放开是对所有家庭一视同仁的公平尊重;当前农村生育率依然低迷,农村出生人口不可能暴增,农村出生人口也不等于低素质人口。相对于此前对不同民族和城乡采取的有条件、有区分的生育政策而言,全面放开生育更为公平。2015 年全国、城镇、乡村未经修正的总和生育率分别为 1.05、0.91、1.27,农村生育率仅比城镇略高,但农村育龄妇女平均也只生不到 1.3 个孩子。
2)生育政策调整应谨慎还是加快?反方观点 2:政策调整应该谨慎,可以更大力度地鼓励二胎生育,或有条件地放开三四胎生育。我们认为,生育政策已被人为延误太久,不可继续拖延,应立即全面放开并鼓励生育。立即全面放开并鼓励生育是因为当前人口形势紧迫,正处于第三波婴儿潮中后期出生人口的生育窗口期,越晚调整越将事倍功半。
1980 年独生子女政策原本计划执行 30 年,但翟振武等人曾估计 “全面二孩” 将使出生人口峰值达 4995 万、生育率峰值达到 4.5,屡屡拖延政策调整时机。在 21 世纪初关于人口政策的激烈讨论中,保守派占据上风,生育政策调整屡屡被拖延。宋健等人(2007)认为 1990 年以来总和生育率稳定在 1.8 左右,建议 “十一五” 保持生育政策稳定,后中央出台文件要求 “千方百计稳定低生育率水平”。翟振武(2014)测算,如果 2012 年立即放开“全面二孩” 将导致总和生育率峰值达到 4.5,出生人口峰值达 4995 万人,建议推迟 “全面二孩” 政策。翟振武(2015)测算,“单独二孩”将使未来 4-5 年内每年新增出生人口 130-160 多万人,共计将新增出生人口的总量约为 660 万人。2013 年 11 月中央决定实施 “单独二孩” 政策,但 2014 年出生人口仅比 2013 年增加 47 万,2015 年甚至比 2014 年减少 32 万。翟振武(2016)又测算,“全面二孩”政策将使未来 5 年每年新增出生人口 160-470 万。2015 年 12 月中央实施 “全面二孩” 政策,但 2016 年出生人口仅比 2015 年增加 131 万,2017 年比 2016 年减少 63 万,2018 年甚至比 2017 年大幅减少 200 万。尽管翟振武的预测较之前大幅调低了,还是远高于现实水平。一直以来保守派对政策的影响更大,中国的生育政策调整沿着 “双独二孩——单独二孩——全面二孩” 的步骤谨慎推行。2016 年全面二孩政策推行效果明显低于预期后,仍有计划生育领域的官员称“全面二孩已满足大多数家庭的需求,如果配套措施完善未来仍有释放潜力”。
3 政策建议:尽快全面放开并鼓励生育,积极应对人口老龄化
人口既是经济社会发展的根本目的,也是经济社会发展的基础要素。生育政策调整是最根本、最重要的供给侧结构性改革。与其他危机不同,由长期低生育率引发的人口危机具有长期性,其影响显现较慢,但一旦爆发则很难遏制。我们建议:
一方面,尽快全面放开并鼓励生育,让生育权回归家庭自主,加快构建生育支持体系。一是实行差异化的个税抵扣及经济补贴政策,覆盖从怀孕保健到 18 岁或学历教育结束。探索建立从怀孕保健到孕期分娩再到 18 岁或学历教育结束的全面鼓励生育体系,包括孕期保健补助、住院分娩补助、托育津贴、教育津贴、家庭个税抵扣、以及对不符合交个税标准的低收入人群实行直接经济补贴等。并且,各地根据实际情况可在全国政策基础上进一步差异化。二是加大托育服务供给,大力提升 0-3 岁入托率从目前的 4% 提升至 40%,并对隔代照料发放补贴。大力鼓励和支持用人单位和社会力量,兴办婴幼儿托育服务机构,形成全日托、半日托、计时托和临时托等多种形式的服务网络。同时,对不需要进托育机构、而由(外)祖父母隔代照料的,为(外)祖父母提供津贴,以提高祖辈隔代照料的积极性,减轻父母的照料压力。三是进一步完善女性就业权益保障,并对企业实行生育税收优惠,加快构建生育成本在国家、企业、家庭之间合理有效的分担机制。一方面,进一步推动落实产假哺乳假等制度,妥善解决延长生育假、男性陪产假等的待遇保障,对损害女性就业权益的单位进行经济或行政处罚。另一方面,根据单位女员工规模及年度生育情况,实行一定程度的税收优惠以降低企业承担的生育成本。生育保险和职工医疗保险于 2017 年开始合并试点,有利于扩大生育保险覆盖面、提高便利度。四是加强保障非婚生育的平等权利。尽管不鼓励非婚生育,但对非婚生育的女性及其子女仍需给予一切平等权利,特别是落户、入学等方面,不得歧视。五是加大教育医疗投入,保持房价长期稳定,降低抚养直接成本。加大学前教育投入,大力增加公立幼儿园供给,将九年义务教育延伸至十二年,同时推进教育改革,切实根除 “家庭作业变成家长作业” 现象。加大医疗投入,并推进医药卫生体制改革,切实降低医疗费用。坚持 “房住不炒” 定位,实行以常住人口增量为核心的新人地挂钩并保持房地产金融政策稳定,健全房地产市场健康发展长效机制,完善住房市场体系和住房保障体系,让全体人民住有所居。
另一方面,积极应对人口老龄化,打造高质量为老产品和服务体系,建设老年友好型社会。一是加快推进国资划转社保补充缺口,推动社保全国统筹,发挥养老保障体系中第二、三支柱的重要作用。中央和地方划转部分国有资本充实社保基金工作将于 2020 年底之前完成,后续可视情况继续推进。当前各地区社保缺口严重不平衡,提升至全国统筹可平滑地区差异,保障收不抵支省市的社保水平。当前我国过度依赖基本养老保险第一支柱(占比 85%),企业年金和职业年金、个人购买的商业健康保险和商业养老保险所代表的的第二和第三支柱占比较低。二是构建老有所学的终身学习体系,鼓励企业留用和雇佣年长劳动力,适时适当推迟法定退休年龄。中国男性法定退休年龄为 60 岁,低于日(65)、韩(61)、英(65)、美(66);女性退休年龄 55 岁,低于日(65)、韩(61)、英(63)、美(66)印(58)。构建老有所学的终身学习体系,提高老年人力资本水平,消除雇主留用和雇佣年长劳动力的障碍,并通过改革养老金等加强对老年劳动力延长职业生涯的激励。三是打造高质量的为老服务和产品供给体系。推动养老人才队伍建设,加快构建以居家为基础、社区为依托、机构充分发展、医养有机结合的多层次养老服务体系,提高老年服务科技化、信息化水平,加大老年健康科技支撑力度。四是建设老年友好型社会。发扬光大中国传统孝道文化,弘扬尊老文化,构建养老、孝老、敬老的社会环境。补齐老年出行困难和参与社会的公共服务短板,为老年人享用社会的教育、文化、精神和文娱资源创造条件。强化应对人口老龄化的法治环境,保障老年人合法权益。形成老年人、家庭、社会、政府共同参与的良好氛围。 https://finance.sina.com.cn/review/jcgc/2020-10-25/doc-iiznctkc7524686.shtml